Los mercados de deuda soberana atraviesan una venta de alcance global que ha llevado los costos de endeudamiento de varios países a máximos de varias décadas. La venta responde a una combinación de inflación ligada al petróleo, expectativas de nuevas alzas de tasas, tasas reales más altas, y presión de la deuda pública y de la competencia por capital con la inversión en inteligencia artificial.
Entre sus consecuencias potenciales figuran condiciones financieras más restrictivas, un mayor riesgo de desaceleración, crédito más caro para empresas y hogares y una mayor carga de intereses para los gobiernos. En República Dominicana, la deuda en dólares, el riesgo país y el tipo de cambio registran ajustes, y el Banco Central subió su tasa de política monetaria.
Qué muestran los mercados
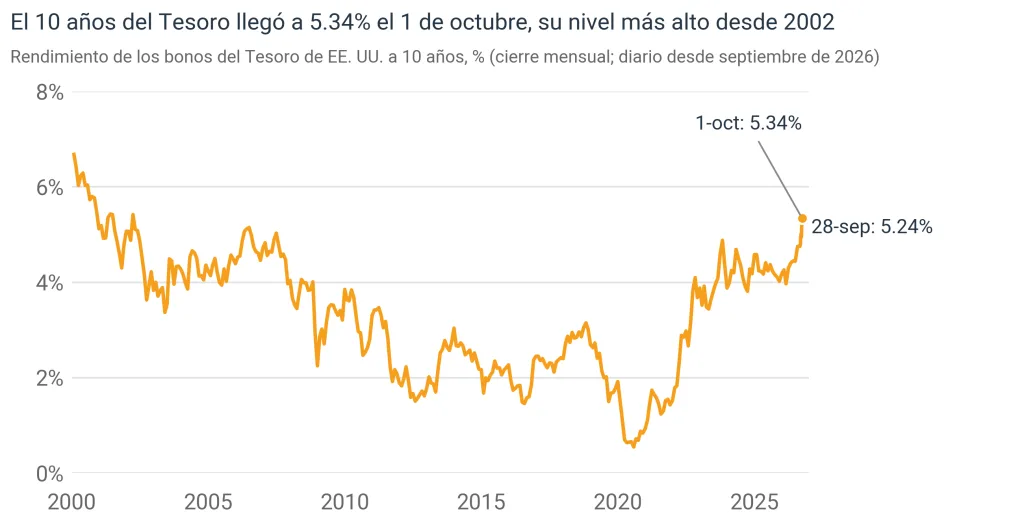
El jueves 1 de octubre, el rendimiento del bono del Tesoro de Estados Unidos a 10 años, la referencia del mercado de deuda soberana, alcanzó su nivel más alto desde 2002 (5.34%). El trimestre cerrado en septiembre registró la mayor alza trimestral de rendimientos de lo que va del siglo, de casi 90 puntos básicos (pb; un punto básico equivale a 0.01%). En lo que va del año, el bono a 10 años acumula un alza de 106 pb, y toda la curva se desplazó hacia arriba, con el tramo corto subiendo más que el largo.
Fuera de Estados Unidos, los rendimientos también alcanzaron máximos de varios años. En el Reino Unido, el bono a 30 años superó 6% por primera vez desde 1998. En Francia, el 10 años tocó cerca de 5%, con un diferencial de 133 pb frente al bono alemán, un máximo de 14 años. En Alemania, el bund a 10 años alcanzó 3.653%, su nivel más alto desde mediados de 2009, y en Japón el 10 años se negoció en 3.126%, el más alto desde mediados de los noventa (CNBC atribuye la presión a un yen más débil y a alzas del Banco de Japón).
Qué empuja los rendimientos
El alza se asocia a expectativas de mayor inflación y a mayores necesidades de financiamiento, públicas y privadas. YCC Capital Management (citada por WSJ) añade que una Reserva Federal (Fed) cada vez más incómoda con la inflación y un ciclo de inversión en inteligencia artificial (IA) compiten por el mismo capital.
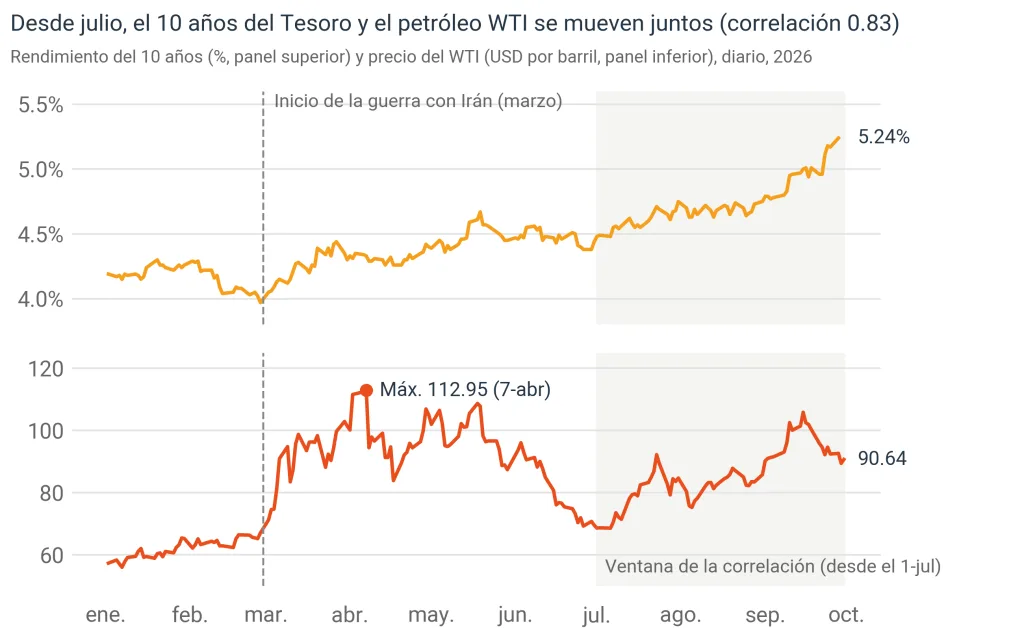
Parte de la presión proviene del choque energético relacionado a la guerra con Irán (Reuters), debido a que los bonos se mueven cada vez más en sintonía con el petróleo (CNBC). El crudo WTI pasó de USD 57.42 por barril al cierre de 2025 a un máximo de USD 112.95 el 7 de abril y USD 90.64 el 30 de septiembre; desde el 1 de julio, su correlación en niveles con el rendimiento del 10 años es de 0.83.
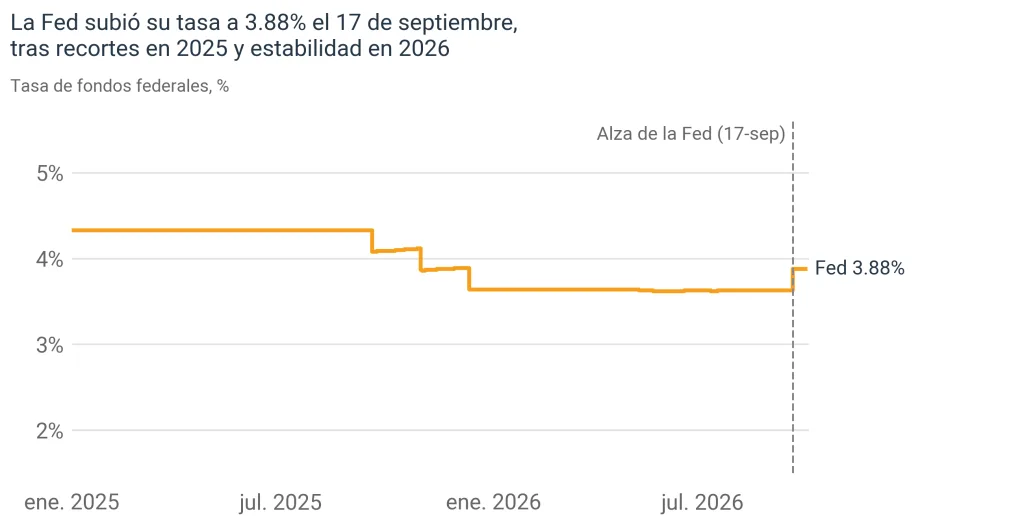
La Fed subió su tasa de fondos federales a 3.88% (tasa efectiva) el 17 de septiembre, y los tenedores de bonos esperan que continúe subiendo su tasa objetivo (CNN). Tras el alza de septiembre, los operadores esperan al menos tres ajustes más antes de mediados de 2027, aunque el dato de agosto del índice de gasto en consumo personal (PCE), inferior a lo previsto, alejó las expectativas de corto plazo. Bajo esa lectura, las expectativas sobre la política monetaria de la Fed sostienen los rendimientos de largo plazo.
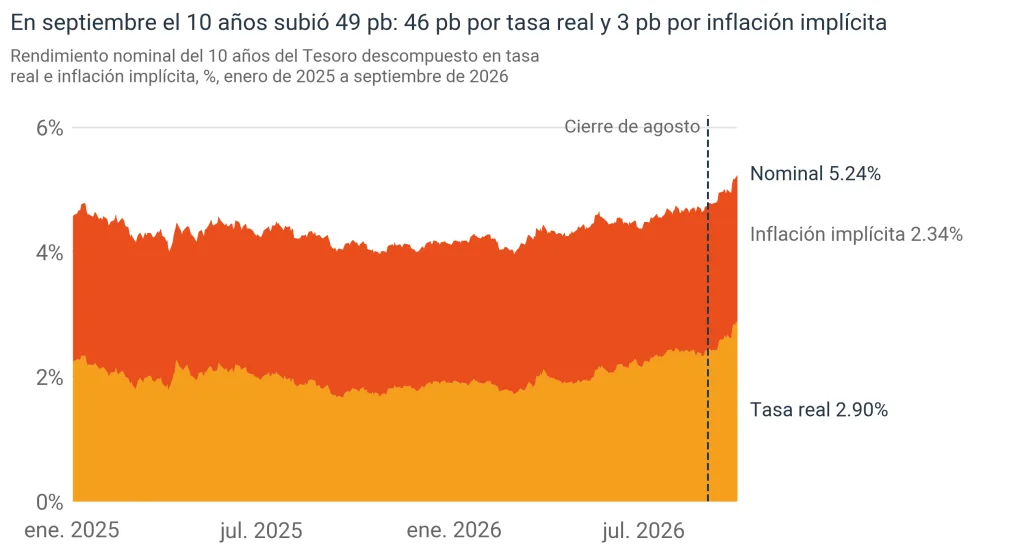
El mayor crecimiento llevó al mercado a concluir que la economía puede sostener tasas altas por más tiempo (Afonso Borges, de Julius Baer, citado por Reuters). La economía estadounidense "parece sobrecalentarse", con desempleo bajo y consumo sólido (CNN). El alza fue liderada por los rendimientos reales (los de los bonos indexados a la inflación, TIPS) mientras las expectativas de inflación implícitas caían, lo que parece reflejar la fortaleza de la economía. La tasa real aproximada del 10 años (rendimiento nominal menos inflación implícita) fue 2.90% al 28 de septiembre, frente a 1.93% al cierre de 2025, y de los 49 pb que subió el rendimiento nominal en septiembre, unos 46 pb corresponden a la tasa real y unos 3 pb a la inflación implícita. Esto ubica el origen del alza de septiembre casi por completo en la tasa real.
La oferta de deuda y la competencia por el capital también presionan los rendimientos. La deuda de EE. UU. supera los USD 40 billones, y la deuda como proporción del producto es de 100% o más en todo el G7, salvo Alemania. Alex Dryden (SOAS, The Conversation) plantea que el mercado reacciona a un cambio en la competencia por el capital: tras dos décadas de financiamiento público con poca competencia, hoy las empresas toman prestados billones de dólares. Según datos de LSEG, cinco grandes empresas tecnológicas (Alphabet, Amazon, Meta, Microsoft y Oracle) emitieron USD 220,000 millones en deuda este año, más del doble que en todo el año anterior.
Posibles consecuencias
Tasas más altas hacen menos atractivos el endeudamiento y el gasto, y pueden frenar el crecimiento (Reuters). El alza endurece las condiciones financieras y puede aumentar el riesgo de desaceleración, aunque los fundamentos de la economía estadounidense se ven sólidos (Danny Zaid, de TwentyFour Asset Management, citado por Reuters). El bono a 10 años es referencia para las tasas de hipotecas, préstamos de auto y tarjetas de crédito, y la tasa hipotecaria promedio a 30 años fue 7.03% en la semana del 24 de septiembre, frente a 6.15% al cierre de 2025. Los gobiernos destinan más a intereses y quedan con menos para el resto del gasto (Reuters): según el Institute of International Finance (IIF), las economías avanzadas pagaron en el último año más de USD 3.3 billones en intereses de bonos gubernamentales negociados internacionalmente, por encima de lo que el mundo gasta en defensa (USD 3.1 billones).
Implicaciones para República Dominicana
En República Dominicana, la venta global se refleja en la política monetaria, el riesgo país, la deuda en dólares y el tipo de cambio. El 30 de septiembre, el Banco Central de la República Dominicana (BCRD) subió su tasa de política monetaria de 5.25% a 5.50%, la primera alza desde octubre de 2025. El BCRD califica la decisión de "preventiva", para preservar el anclaje de las expectativas de inflación, y cita el petróleo, las interrupciones del comercio global, el clima y condiciones financieras internacionales más restrictivas tras el alza de la Fed del 17 de septiembre.
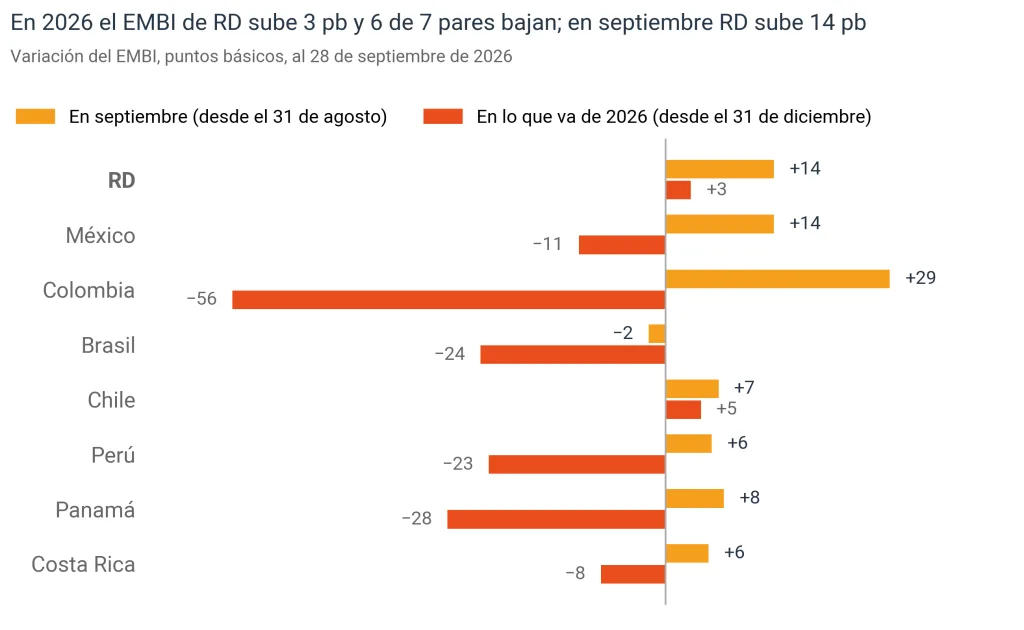
El indicador EMBI de República Dominicana (el diferencial de rendimiento de su deuda externa frente al Tesoro de EE. UU., calculado por J.P. Morgan) cerró en 172 pb el 28 de septiembre, frente a 169 pb al cierre de 2025 y 158 pb al 31 de agosto. En el año, esa variación de 3 pb contrasta con la de seis de los siete países comparables de la región, cuyo EMBI registra bajas, mientras que en septiembre el alza dominicana (14 pb) se ubica dentro del rango de sus pares. En septiembre, seis de los siete pares también registraron alzas, un patrón consistente con un movimiento regional del riesgo país.
La curva soberana en dólares ubica el 10 años dominicano en 6.67% el 28 de septiembre, frente a 5.84% al cierre de 2025: 83 pb de alza, contra 106 pb del 10 años del Tesoro, de modo que el diferencial con el Tesoro pasó de 166 pb a 143 pb. Es decir, la transmisión del alza del Tesoro a la curva dominicana en dólares ha sido parcial en lo que va del año.
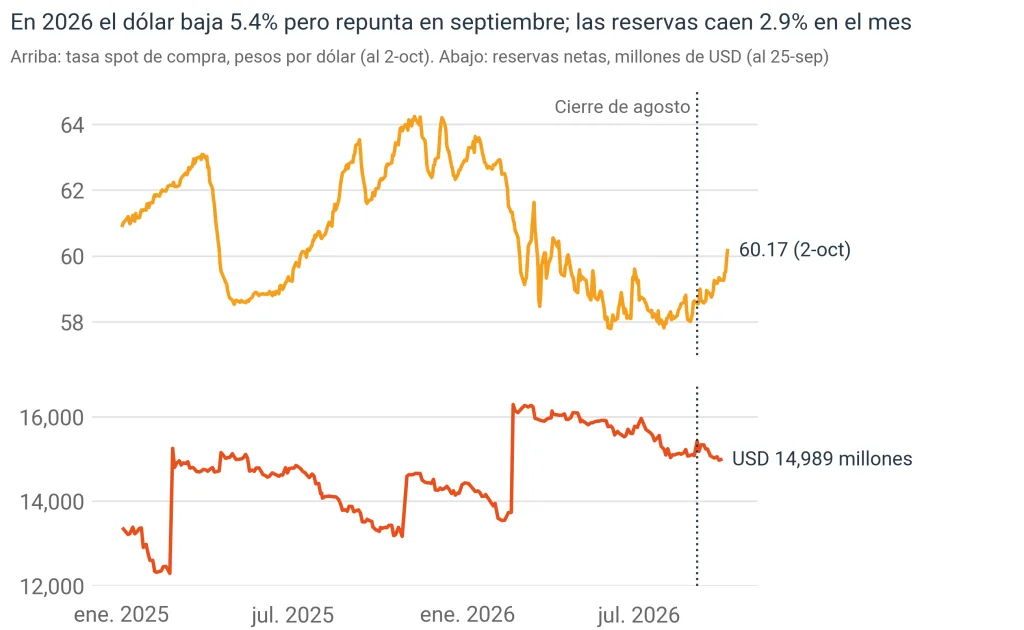
La tasa spot de compra fue de 59.52 pesos por dólar el 30 de septiembre, frente a 62.90 al cierre de 2025: el dólar está 5.4% más barato en el año, en línea con la apreciación cercana a 6% del peso que menciona el BCRD. En septiembre subió 1.65%, y el 2 de octubre llegaba a 60.17 pesos. Las reservas internacionales netas fueron USD 14,989 millones el 25 de septiembre, USD 441 millones (2.9%) menos que al 31 de agosto; el BCRD ubica las reservas de agosto en 11% del producto y cinco meses de importaciones.
Los datos son consistentes con una transmisión del alza del Tesoro a los rendimientos de la deuda externa en dólares, con un riesgo país que sube 14 pb en septiembre y 3 pb en el año. En pesos, las curvas de rendimiento disponibles no mostraron en septiembre un alza comparable a la del Tesoro, mientras la tasa de política del BCRD sí subió 25 pb. La presión del entorno global sobre las tasas locales se describe, por tanto, como potencial, por la vía del tipo de cambio y de los flujos.
En resumen, la venta de bonos soberanos elevó los rendimientos de las principales economías a niveles que no se veían en décadas. Esta tendencia responde a la inflación ligada al petróleo, a las expectativas de nuevas alzas de tasas, a tasas reales más altas y a la competencia por capital entre gobiernos y empresas. Entre sus efectos potenciales figuran condiciones financieras más restrictivas, crédito más caro y una mayor carga de intereses para los gobiernos. En República Dominicana, la política monetaria, el riesgo país, la deuda en dólares y el tipo de cambio muestran ajustes; el entorno global podría presionar las tasas locales, aunque hasta ahora las curvas en pesos no lo reflejan.
Bibliografía
"El Banco Central sube su tasa de política monetaria a 5.50 % anual, el primer aumento en un año." Diario Libre, 30 de septiembre de 2026. https://www.diariolibre.com/economia/finanzas/2026/09/30/el-bcrd-sube-la-tasa-de-politica-monetaria-a-550--anual/3674703.
Bartha, Emese. "U.S. Treasurys Stabilize Near Multiyear Highs, European Bond Yields Turn Lower." The Wall Street Journal, 1 de octubre de 2026. https://www.wsj.com/finance/long-dated-treasury-yields-hit-24-year-highs-french-spread-widens-as-bond-selloff-ramps-up-3321e143.
Dryden, Alex. "AI Has Made Borrowing More Expensive: An Expert Explains How Bond Markets Are Changing." The Conversation, 30 de septiembre de 2026. https://theconversation.com/ai-has-made-borrowing-more-expensive-an-expert-explains-how-bond-markets-are-changing-292033.
Goldman, David. "Alarma en el mercado: el rendimiento del bono del Tesoro de EE. UU. a 10 años alcanza su nivel más alto desde 2002." CNN en Español, 1 de octubre de 2026. https://cnnespanol.cnn.com/2026/10/01/economia/mercado-bonos-rendimiento-tesoro-ee-uu-trax.
Inman, Phillip, Graeme Wearden y Joanna Partridge. "Global Bond Sell-Off Intensifies, as UK Long-Term Borrowing Costs Pass 6%." The Guardian, 1 de octubre de 2026. https://www.theguardian.com/business/2026/oct/01/global-bond-sell-off-uk-long-term-borrowing-costs-us-bond-yield.
John, Alun, Dhara Ranasinghe, Ankur Banerjee y Gertrude Chavez-Dreyfuss. "Global Bond Rout Deepens, Pushes US Treasury Yields to 24-Year Peak." Reuters, 1 de octubre de 2026, actualizado el 2 de octubre de 2026. https://www.reuters.com/business/bonds-teeter-after-us-treasuries-worst-quarter-since-1994-2026-10-01/.
Mercedes, Andrea. "El BCRD sube la tasa de política monetaria a 5.50%: ¿qué cambia en la economía?" Revista Mercado, 30 de septiembre de 2026. https://revistamercado.do/money-invest/daily-news/el-bcrd-sube-la-tasa-de-politica-monetaria-a-5-50-que-cambia-en-la-economia/.
Ranasinghe, Dhara, Sophie Kiderlin y Naomi Rovnick. "Battered Bond Market Braces for a New Era of Interest Rates." Reuters, 29 de septiembre de 2026. https://www.reuters.com/business/finance/battered-bond-market-braces-new-era-interest-rates-2026-09-29/.
Ranasinghe, Dhara, y Harry Robertson. "Why Are World Bond Markets Selling Off Again?" Reuters, 1 de octubre de 2026. https://www.reuters.com/business/finance/why-are-world-bond-markets-selling-off-again-2026-10-01/.
Reid, Jenni. "10-Year Treasury Yield Climbs to a 24-Year High amid Relentless Global Bond Sell-Off." CNBC, 1 de octubre de 2026. https://www.cnbc.com/2026/10/01/us-treasury-bond-yield.html.
Rivera, Marcella. "El Banco Central de la República Dominicana eleva su tasa de política monetaria a 5.50% anual." Infobae, 30 de septiembre de 2026. https://www.infobae.com/republica-dominicana/2026/09/30/el-banco-central-de-la-republica-dominicana-eleva-su-tasa-de-politica-monetaria-a-550-anual/.
Zhao, Chen. Bond Selloff: The End of the Beginning or Beginning of the End? Global Strategy. Alpine Macro, 28 de septiembre de 2026.
Nota: la inteligencia artificial (Claude, de Anthropic) asistió en la redacción y edición de este texto. La investigación, las conclusiones, los argumentos y el análisis presentados son propiedad de Analytica.